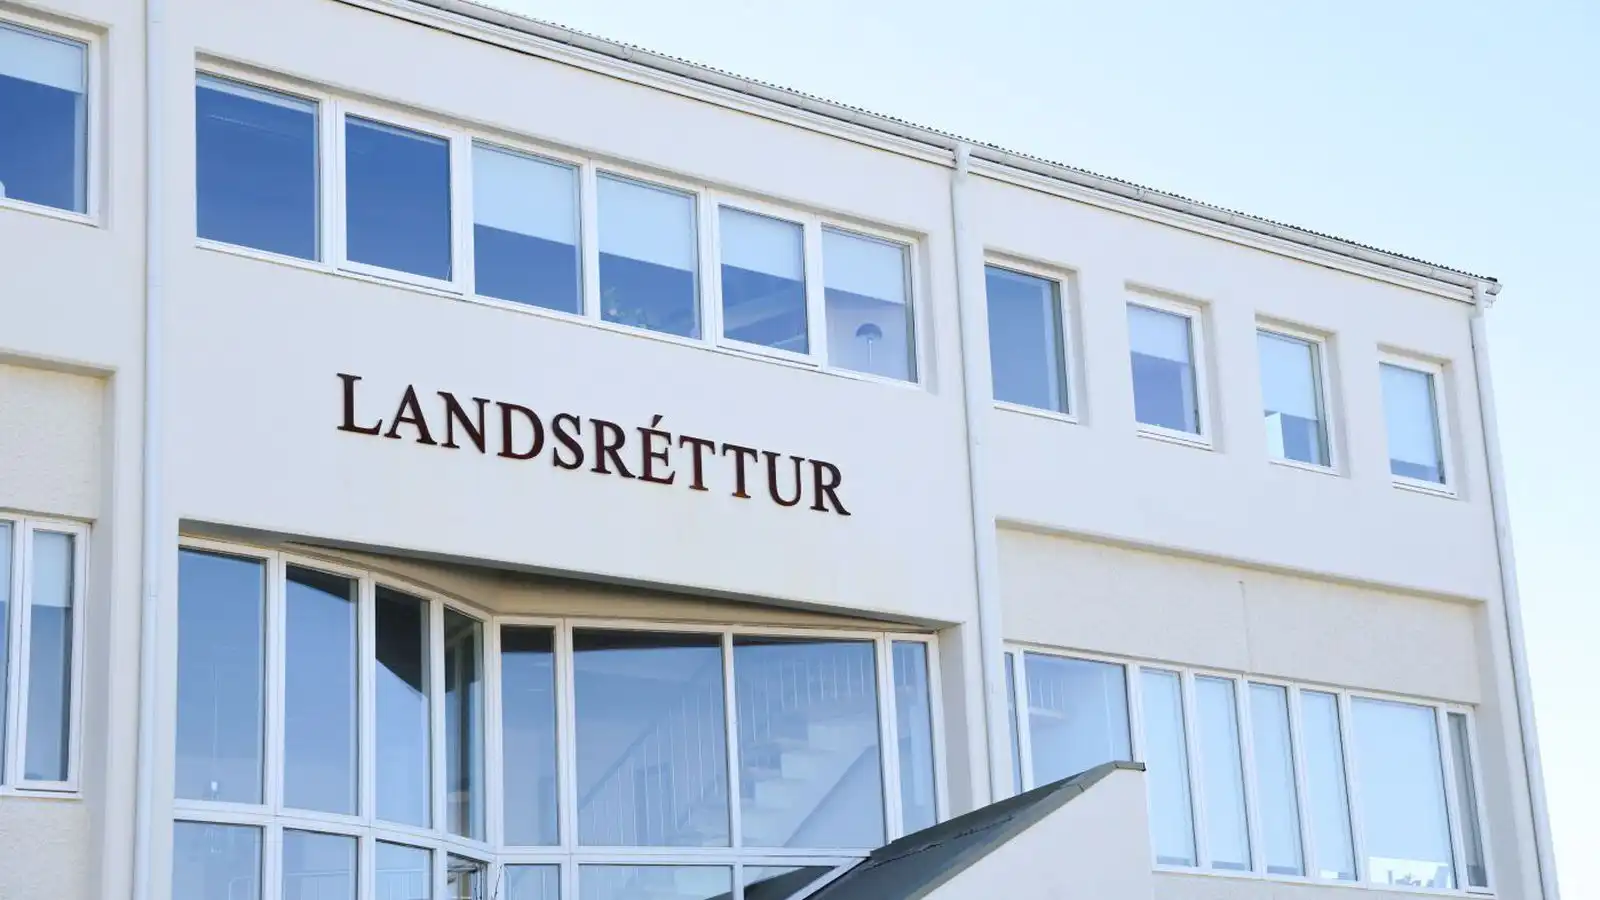
Landsréttur staðfesti í vikunni ákvörðun héraðsdóms, sem hafði sýknað ríkið í málinu.
Inga og Börkur áttu hlut í félaginu Arctic Technology ApS og greiddu sér arð úr félaginu árin 2019 og 2020 sem samtals nam um 6,2 milljörðum króna. Félagið hafði á þessum tíma skattalega heimilisfestu í Danmörku og því greiddu greiddu þau 15 prósenta skatt í Danmörku og 7 prósenta skatt á Íslandi, samtals 22 prósent í samræmi við ákvæði Norðurlandasamnings sem á að koma í veg fyrir tvísköttun.
Inga Dóra, sem var á þeim tíma stærðfræðikennari við Verzlunarskólann, var skattadrottning Íslands árið 2020, samkvæmt tekjublaði Stundarinnar, þar sem þau Börkur höfðu hagnast um tæpa tvo milljarða króna á sölu á hlutabréfum í danska fyrirtækinu ChemoMetec. Áætlaðar árstekjur hennar það ár voru 1.995 milljónir króna en tekjur Barkar af sölunni voru jafnframt skráðar á hana.
Endurskoðandi þeirra í Danmörku mat árið 2021 að Arctic Technology væri skylt að hafa skattalega heimilisfestu á Íslandi enda væru eigendur og framkvæmdastjórar félagsins búsettir á Íslandi. Létu þau breyta skráningunni en Ríkisskattstjóri rakti þá að í reynd hefði skattaleg heimilisfesta fyrirtækisins verið hér á landi frá árinu 2006. Þau höfðu átt hlut í félaginu f
Ekki er skylt að úrskurða skattalega heimilisfesti lengra en sex ár aftur í tímann og af þessum sökum var skattaleg heimilisfesti félagsins ákvörðuð hér á landi afturvirkt frá 1. janúar 2016. Danska ríkið endurgreiddi hjónunum 15 prósenta skattinn og þau greiddu hann til Íslands í staðinn árið 2023.
Aftur á móti lagði Ríkisskattstjóri 2,5 prósenta álag ofan á skattgreiðsluna, sem nam þá alls um 23 milljónum króna, en hjónin sögðu það ekki eiga við þar sem þau hefðu borgað rétt á sínum tíma miðað við þær upplýsingar sem lágu fyrir.
Landsréttur taldi að álagið væri í raun verðbætur þar sem ríkið þyrfti að fá skattinn á sama raunvirði og ef hann hefði verið greiddur strax. Þar sem þrjú til fjögur ár hefðu liðið frá ársgreiðslunni væri eðlilegt að álag kæmi til.
Hjónin bentu einnig á samskipti við starfsmann skattsins sem hafði sagt þeim að breytingarnar myndu ekki fela í sér „aukakostnað“. Dómurinn sagði að hann hefði átt við annað, þyngra álag og þótt orðalagið hafi verið óheppilegt hafi hjónin, sem hafi haft sérfræðinga til aðstoðar, ekki getað treyst á að álagið félli niður.
Hjónin fengu því álagið ekki endurgreitt en þeim var einnig gert að greiða 800 þúsund krónur í málskostnað ríkisins fyrir Landsrétti.